主动权益基金在长期维度创造了显著的超额收益,但面对市场的起伏,投资者难免心存疑虑:超额收益可持续吗?主动管理也有周期吗?宽基与赛道,究竟该如何选择?
这些问题《穿越周期的力量:主动权益基金全景报告》第三章“穿越迷雾”,从周期视角、产品对比、海外经验等多个维度,探寻主动管理在周期中的“变与不变”。
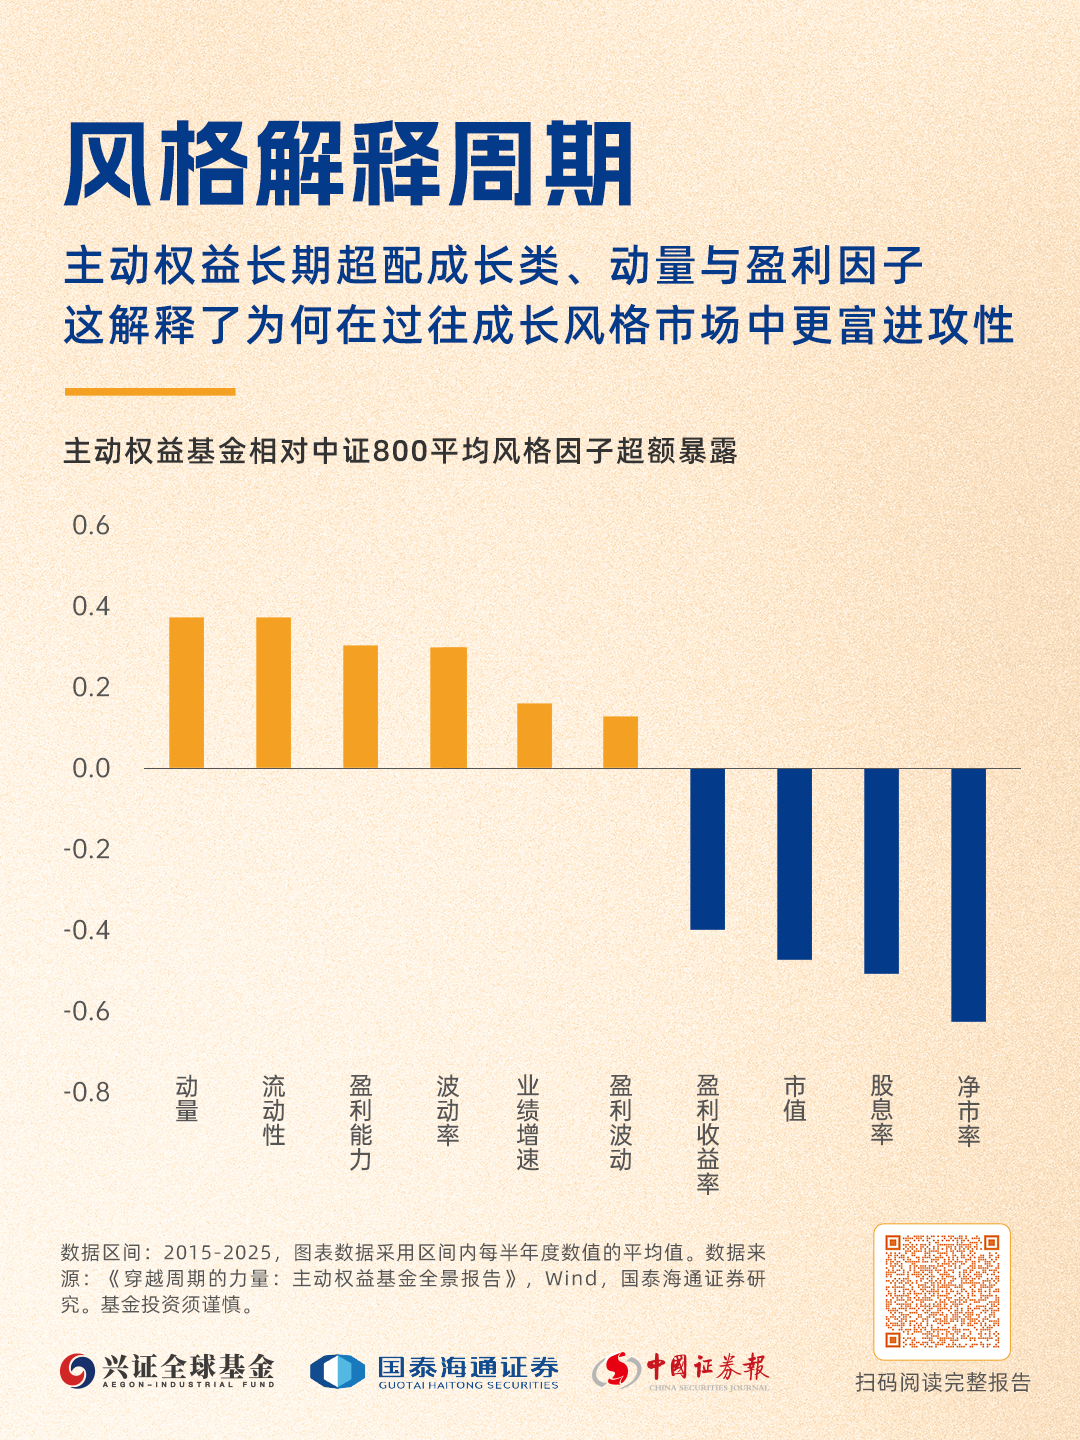
从A股投资者的体验来看,主动权益的超额收益似乎存在明显的周期性波动,主动权益的风格画像或许可以一探究竟。相对中证800指数,主动权益整体更偏配中小盘成长风格,基本面上超配盈利与业绩增速因子,持仓估值容忍度整体更高,技术面上超配动量与波动率。这解释了为何主动权益过往在成长风格盛行的市场中更容易积累超额收益。
元股证券:ygzq.hk 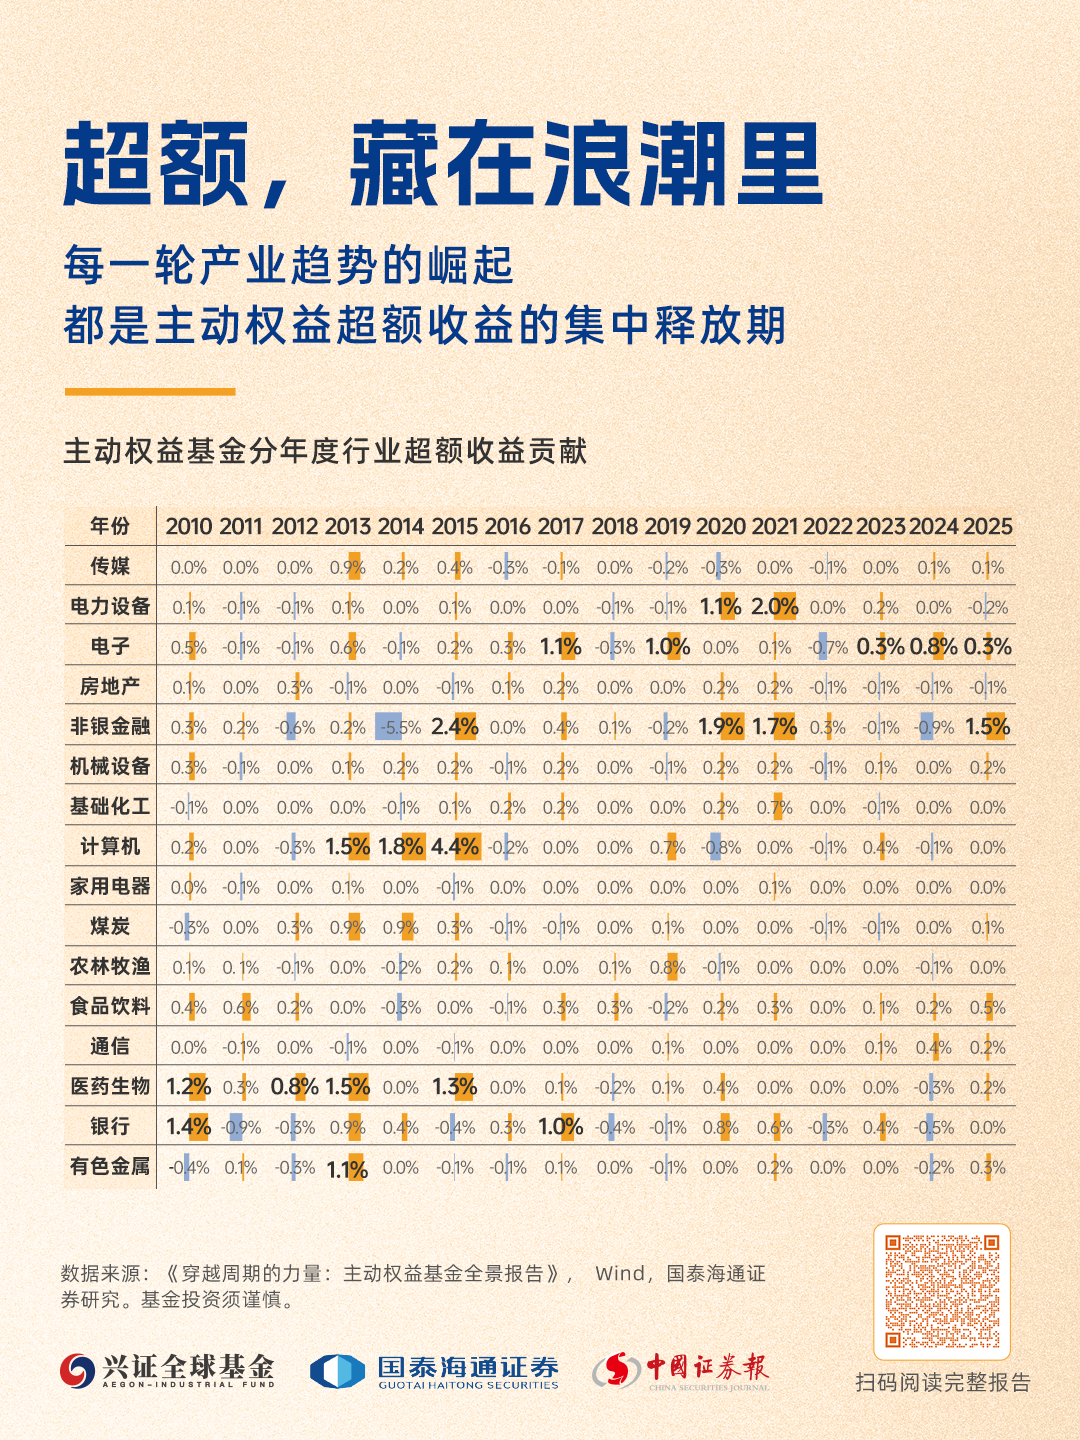
复盘主动权益基金的行业超额收益来源,主要集中在重大产业机遇期:2012-2013年的医药红利、2013-2015年的互联网+浪潮、2017-2019年的5G技术迭代、2020-2021年的新能源爆发、2023年以来的人工智能创新——每一轮产业机遇,都留下了主动权益超额收益的印记。

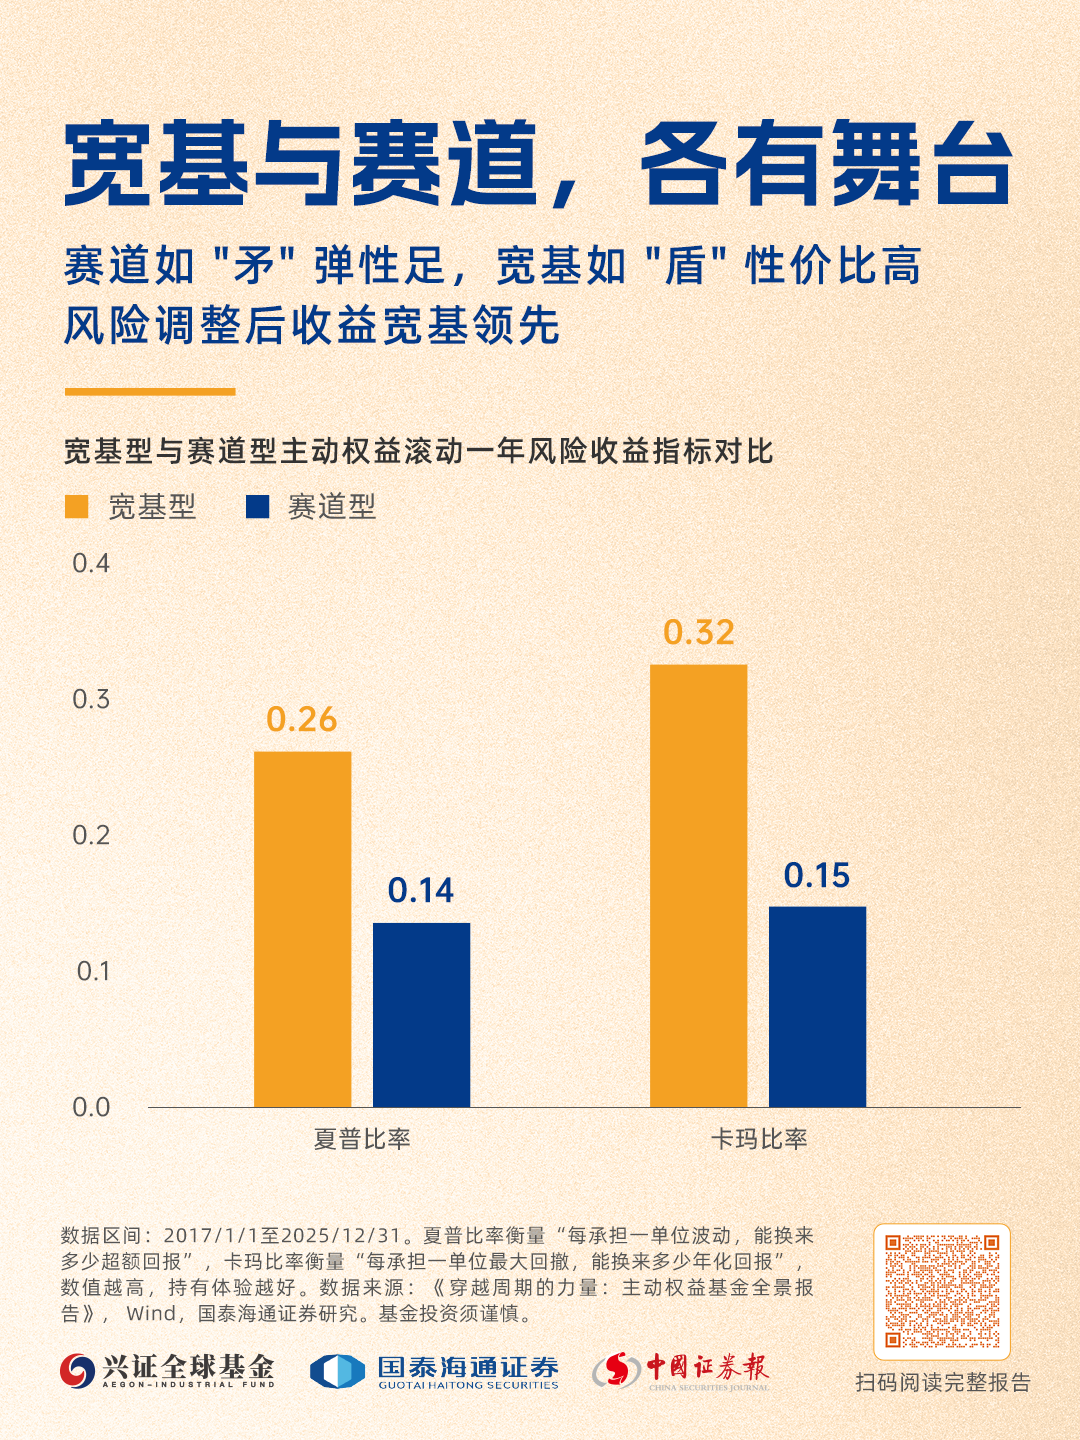
宽基与赛道各有舞台。赛道如矛,高弹性绑定产业景气,适合具备产业认知的投资者精准布局;宽基如盾,风险调整后收益更优,适合作为投资者的战略配置底仓。宽基型基金的夏普比率和卡玛比率均整体高于赛道型——每承担一单位风险,宽基型基金的回报表现更好。
配资炒股指南 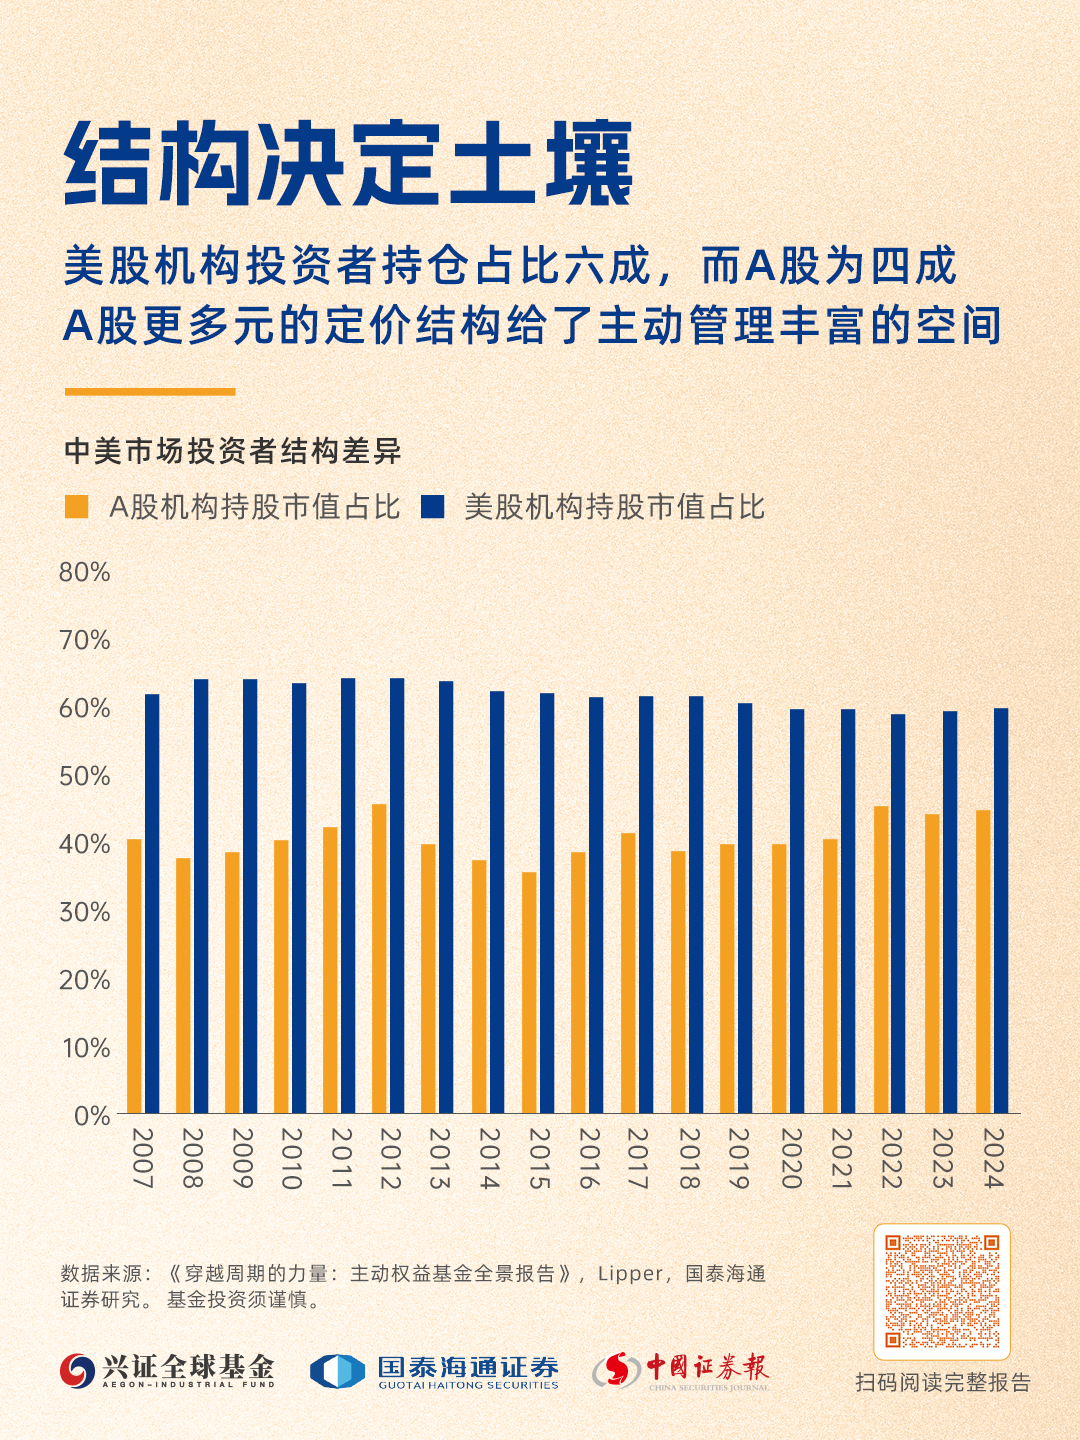
超额收益会延续吗?放眼海外配资查询真实用户反馈,美国主动权益基金以2010年为分水岭——此前年均超额约2-3%,此后显著收窄、趋近于零。背后有美国主动基金的配置选择和市场结构的多重因素贡献。但中国的土壤截然不同:更多元的投资者结构、更丰富的风格生态,决定了主动管理仍有持续发挥的空间。
元股证券新手炒股开户提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯